Страховой грабеж: как банки наживаются на страхе заемщиков
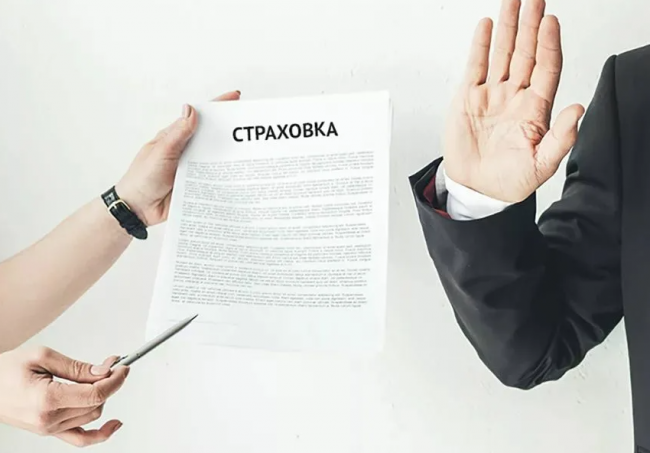
300 тысяч рублей за страховку, которая стоит 12. Звучит как мошенничество? Для миллионов российских заемщиков это суровая реальность, с которой они сталкиваются в кабинетах банков по всей стране. Служба финансового уполномоченного зафиксировала случаи, когда наценка кредитных организаций на страховые полисы превышает реальную стоимость защиты в 25 раз. Самое парадоксальное — всё это происходит в рамках закона.
Заемщики думают, что покупают надежную защиту от финансовых рисков, страхование жизни или полис от несчастных случаев. На деле они финансируют банковские бонусы. Страховая компания получает крохи, банк — львиную долю, а клиент остается с иллюзией безопасности, которая развеивается при первой же попытке получить выплату. История, которая разворачивается в российской финансовой системе, заставляет задуматься: где проходит граница между законным бизнесом и откровенным грабежом?
Анатомия финансового обмана
Схема выглядит безупречно с юридической точки зрения. Человек приходит в банк за кредитом на 2,5 миллиона рублей для ремонта квартиры. Ему одобряют заявку, но с условием — для получения льготной ставки в 13% необходимо оформить страховку на 585 тысяч рублей, которая войдет в тело кредита. Звучит разумно — защита жизни и здоровья при таком займе кажется логичной.
Но дьявол, как всегда, в деталях. Когда москвичка Анна вместе с мужем попыталась выяснить, какая часть этих денег действительно пойдет на страхование, а какая осядет в банке, как комиссия, сотрудники отказались предоставить информацию заранее. Только подпиши договор — тогда узнаешь. Классическая ловушка: человек уже психологически готов к получению денег, условия одобрены, отступать некуда.
По данным службы финансового уполномоченного, в некоторых случаях из 300 тысяч рублей, уплаченных клиентом за страховку, непосредственно страховщику для оформления реальной защиты передается только 12 тысяч. Остальное 288 тысяч — комиссия банка. Наценка в 25 раз превращает страхование в фарс.
Двадцатикратные и более наценки не экзотика, а реальность российского рынка. И проблема не только в переплате. Страховое покрытие рассчитывается именно из той суммы, которую получает страховая компания. Если это всего 12 тысяч вместо 300, то при наступлении страхового случая полис покроет лишь микроскопическую долю долга перед банком. Потребительская ценность такого продукта стремится к нулю.
Прозрачность по-русски
Центральный банк настаивает: большая комиссия не означает нарушение закона. Главное — клиент должен быть полно и достоверно проинформирован о стоимости страховки, размере вознаграждения банка и прочих условиях. В октябре 2023 года в России вступил в силу закон, направленный на повышение прозрачности условий страхования. Компания, продающая полис, обязана сообщить клиенту, какая часть суммы идет на реальное покрытие.
Теория прекрасна. Практика — катастрофична. Именно полноценного информирования клиенты часто и не получают. Банковские сотрудники мастерски уходят от прямых ответов, ссылаясь на необходимость сначала подписать документы. Ключевой информационный документ, где должны быть указаны основные характеристики полиса, превращается в формальность - бумагу подсовывают в пачке других договоров, когда человек уже морально готов поставить подпись.
В среднем комиссия по кредитному страхованию жизни с единовременной уплатой премии за 2025 год составила 91%. Девять из каждых десяти рублей, уплаченных за страховку, не идут на страхование. Это не защита клиента — это монетизация его страхов и финансовой неграмотности.
В крупнейших банках страны предпочитают говорить обтекаемыми формулировками. Сбербанк сообщает, что комиссия по программам ипотечного страхования жизни занимает «минимальную долю» и зависит от канала продаж. ВТБ подчеркивает добровольность страхования и утверждает, что их комиссии соответствуют рыночному уровню, а по ряду продуктов даже ниже. Конкретных цифр не называет никто.
Почему схема не умирает
Практика чрезмерно высоких банковских комиссий при продаже страховок существует не первый год. В 2025 году фиксировались случаи, когда крупные кредитные организации предлагали россиянам программы страхования по цене в 3-18 раз выше их реальной стоимости. Регулирование ужесточается, вводятся новые требования, но проблема остается, как вечнозеленое растение российской финансовой системы.
Причина проста и цинична — деньги. Аналитики объясняют: комиссионный доход чрезвычайно привлекателен для банков, особенно на фоне падения прибыли от кредитов. Когда традиционные источники дохода сокращаются, финансовые институты ищут альтернативные каналы монетизации. Страховые комиссии становятся золотой жилой.
Психология клиента работает на банк. В момент получения кредита человек сфокусирован на главном — одобрят ли заявку, какой будет процентная ставка, когда можно получить деньги. Структура цены страхового продукта кажется второстепенной деталью. Банки мастерски эксплуатируют этот психологический момент, превращая дополнительные услуги в обязательное условие для получения низкой ставки.
Финансовые советники указывает на еще один фактор: многие кредиторы делают оформление допуслуг обязательным условием одобрения кредита по привлекательному проценту. Формально страхование добровольное — откажешься, получишь кредит под 25% вместо 13. Выбор очевиден, но назвать его свободным сложно. Банки рассчитывают получить дополнительную прибыль и частично компенсировать кредитные риски за счет клиента.
Выход, который не работает
Власти не остаются в стороне. Федеральная антимонопольная служба предложила решение, которое на бумаге выглядит революционным: заемщики могут приносить в банк полисы страховых компаний, не платящих комиссию кредитной организации. И банк обязан принять такую страховку, не ухудшая условий по кредиту.
Реальность оказалась прозаичнее. Россияне не начали массово использовать эту возможность. Причин несколько. Во-первых, мало кто вообще знает о таком праве — банки не спешат информировать клиентов об альтернативах. Во-вторых, найти страховую компанию, готовую выдать полис без комиссии банку, оказывается непростой задачей. В-третьих, сама процедура требует времени и усилий, которых у человека, оформляющего срочный кредит, часто просто нет.
Получается замкнутый круг. Закон дает инструменты защиты, но воспользоваться ими могут только те, кто потратит время на изучение своих прав, поиск альтернативных страховщиков и готов отстаивать свою позицию перед банком. Для большинства заемщиков этот путь слишком сложен. Банки это прекрасно понимают и продолжают работать по старой схеме.
Центробанк подчеркивает, что практики повышенной наценки встречаются у отдельных участников рынка и не носят массовый характер. Но если служба финансового уполномоченного и независимые эксперты одновременно говорят о системной проблеме, называть ее единичными случаями, значит закрывать глаза на реальность.
Возврат денег: теория и практика
С 2024 года «период охлаждения» для добровольного страхования расширен до 30 дней. В течение этого срока клиент имеет право отказаться от услуги и потребовать полного возврата денег.
На практике всё сложнее. Банки не торопятся возвращать деньги даже в рамках законного периода охлаждения. Клиенту приходится писать официальные запросы, собирать документы, доказывать свое право на возврат. Процесс растягивается на недели, а иногда и месяцы. Многие просто сдаются, решив, что время и нервы стоят дороже.
Получить обратно страховую премию можно и при досрочном погашении кредита, напоминает Центробанк. Сумма возврата должна быть пропорциональна времени, оставшемуся до конца действия полиса. Но именно здесь банки особенно неохотно расстаются с комиссией. Формально они обязаны вернуть деньги, фактически — создают максимум препятствий.
Эксперты советуют заемщикам не соглашаться автоматически на страховку при одобрении кредита. Необходимо запросить полную структуру стоимости, ключевой информационный документ. Если комиссия явно завышена — предоставить полис другого страховщика. Экономисты рекомендуют сразу собирать документы: договор, выписку, где видна структура платежа. Это упрощает разбирательство с финансовым уполномоченным.
Практика показывает: при обращении к финансовому уполномоченному удается вернуть комиссию пропорционально оставшемуся сроку действия полиса. Но до этого этапа доходят единицы. Большинство заемщиков либо не знают о своих правах, либо не готовы тратить силы на борьбу с банковской машиной.
Кто выигрывает в этой игре
Ответ очевиден — банки. Они получают многомиллиардные комиссионные доходы при минимальных рисках. Страховые компании получают свою долю, хотя и несопоставимо меньшую. Проигрывают заемщики, которые платят огромные деньги за иллюзию защиты.
Но есть и менее очевидный проигравший — доверие к финансовой системе. Когда человек узнает, что заплатил триста тысяч за страховку стоимостью двенадцать, он теряет веру не только в конкретный банк, но и в систему в целом. Это подрывает основы финансовой культуры, которую власти пытаются развивать.
Сбербанк обращает внимание на уровень выплат: если он низкий, это свидетельствует о слабом страховом покрытии, широком списке исключений или оснований для отказа. Логичное замечание, но оно работает против самих банков. Низкие выплаты при высоких комиссиях — прямое доказательство того, что продукт создан не для защиты клиента, а для обогащения продавца.
Цифры говорят сами за себя: девяносто один процент комиссии в среднем по рынку. Это означает, что из каждого миллиона рублей, потраченного россиянами на кредитное страхование жизни, девятьсот десять тысяч оседают в карманах посредников. На реальную защиту идет только девяносто тысяч. Система, где комиссия в десять раз превышает стоимость продукта, перестает быть страхованием и превращается в способ извлечения сверхприбылей.
Финал без развязки
История со страховыми наценками в российских банках продолжается. Власти вводят новые правила, ужесточают требования к прозрачности, расширяют права потребителей. Банки находят легальные способы обходить ограничения или просто игнорируют дух закона, формально соблюдая букву.
Заемщики остаются заложниками системы, где информационное неравенство работает против них. Чтобы защитить свои интересы, нужно быть юристом, финансистом и психологом одновременно разбираться в законах, понимать структуру финансовых продуктов и уметь противостоять давлению банковских сотрудников.
Парадокс ситуации в том, что всё происходящее законно. Банки не нарушают правила — они их виртуозно используют. Комиссия в двадцать пять раз не запрещена, если клиент проинформирован. Вопрос в том, что считать информированием: формальное предоставление многостраничных документов мелким шрифтом или реальное объяснение сути сделки.
Рынок саморегулируется медленно и неохотно. Конкуренция должна была бы снизить комиссии, но этого не происходит. Крупнейшие игроки придерживаются схожих практик, создавая негласный картель. Мелкие банки вынуждены следовать за лидерами, чтобы оставаться рентабельными.
Единственный реальный способ изменить ситуацию — массовый отказ клиентов от кабальных условий. Но для этого нужна финансовая грамотность населения на совершенно ином уровне. Пока миллионы россиян продолжают подписывать договоры, не читая, соглашаться на навязанные услуги и не отстаивать свои права, банки не имеют причин менять бизнес-модель.
300 тысяч за страховку стоимостью 12 — это не аномалия, это норма российского финансового рынка. Норма, с которой пытаются бороться регуляторы, но которую защищают экономические интересы крупнейших игроков. И пока баланс сил не изменится, история будет повторяться с новыми героями, но с тем же финалом.
Еще записи по теме

Действительно ли жадность торговых сетей и производителей продуктов питания, зашкаливает?
Пятница, 21 мая 2021 г. «Бесплатный» товар бывает только у мошенников
Понедельник, 29 июня 2015 г. 
Обнаружена новая схема кражи денег у пользователей Zoom
Четверг, 8 октября 2020 г. 
Русал против санкций
Пятница, 4 мая 2018 г. Prada вышла из моды?
Четверг, 11 декабря 2014 г. Незаконный Audi
Вторник, 9 апреля 2013 г. 
Коровы Danone помогут российской молочной промышленности
Четверг, 31 августа 2017 г.
Оставьте комментарий!