Пенсионная бомба замедленного действия
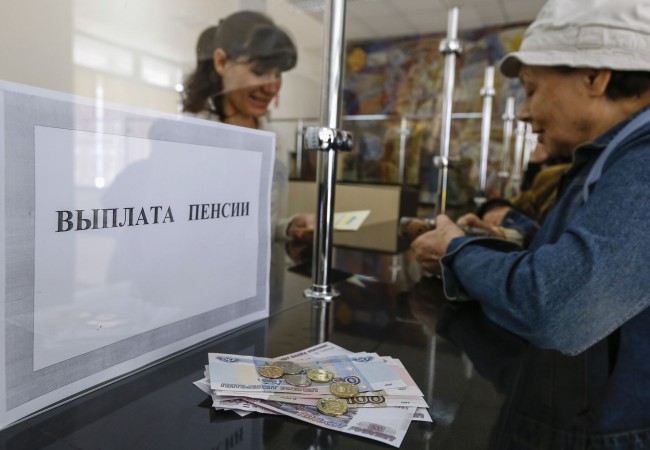
Представьте: вы честно проработали всю жизнь, исправно платили налоги, а на пенсии получаете четверть от своей зарплаты. Фантастика? Реальность сегодняшней России. Пенсионная система страны переживает трансформацию, но куда именно она трансформируется — большой вопрос.
Коэффициент замещения — сухой экономический термин, за которым скрывается жестокая правда. Это процент от вашей зарплаты, который вы будете получать на пенсии. В развитых странах он составляет 70% и выше. В России — около 25. Разница между относительно комфортной старостью и выживанием на грани бедности. Эксперты пенсионной индустрии собрались обсудить, как решить эту проблему. Вот только решение, которое они предлагают, выглядит подозрительно выгодным для всех, кроме самих будущих пенсионеров.
Триллионы в игре
Цифры звучат впечатляюще. Заместитель директора департамента Центрального Банка Николай Печелиев с гордостью докладывал о росте портфеля негосударственных пенсионных фондов. С апреля 2025 по апрель 2026 года пенсионные накопления выросли с 3,4 до 3,6 триллиона рублей. Резервы подскочили с 2,4 до 3,2 триллиона. Почти 7 триллионов рублей народных денег крутятся в системе.
Программа долгосрочных сбережений, запущенная полтора года назад, собрала 938 миллиардов рублей. 12 миллионов договоров подписано. Государство уже влило 52 миллиарда в качестве софинансирования. Красивая картинка успеха, не правда ли? Только есть нюанс: пока эти деньги работают на экономику и приносят доход фондам, будущие пенсионеры остаются с тем же низким коэффициентом замещения.
Эксперты озвучили суть происходящего откровеннее, чем следовало бы. Негосударственные пенсионные фонды — это связующее звено между потребностью экономики в длинных деньгах и задачей обеспечения граждан. Читай между строк: ваши пенсионные накопления — это инвестиционный ресурс для финансирования национальных проектов и реального сектора экономики. Сначала экономика, потом ваша старость.
Цифровая ловушка: легко войти, невозможно выйти
Цифровизация преподносится, как величайшее достижение пенсионной индустрии. Теперь можно заключить договор с НПФ полностью онлайн, не выходя из дома. Удобно, современно, прогрессивно.
Однако, выйти из системы в цифре оказывается гораздо сложнее. Приходится писать заявления, ездить в офисы, проходить бюрократические круги ада. Клиентский путь комфортен только в одну сторону — когда вы отдаете деньги. Когда хотите их забрать — добро пожаловать в мир бумажной волокиты. Случайность? Вряд ли. Классическая схема, когда барьеры для входа минимальны, а барьеры для выхода максимальны.
Интеграция с Госуслугами, массовое информирование граждан, готовая инфраструктура — все это работает на привлечение денег в систему. Эксперты подчеркивают успех программы долгосрочных сбережений. Но ни слова о том, сколько людей уже пытались выйти из программы и с какими сложностями столкнулись. Прозрачность работает избирательно.
Замороженные миллиарды
Конвертация замороженных пенсионных накоплений из системы обязательного пенсионного страхования в программу долгосрочных сбережений. Звучит технически и безобидно. По сути означает перевод денег из одной системы в другую, с другими правилами игры.
Эксперты настаивают, что это нужно не фондам, а гражданам, чтобы использовать средства эффективнее. Система ОПС не получает новых поступлений и постепенно уступает место современным инструментам. Благородная забота о народе или желание получить контроль над миллиардами, которые сейчас находятся в относительно защищенном статусе? При конвертации важно сохранить параметры программы. Вопрос: а кто гарантирует, что параметры не изменятся через год-два после конвертации?
История с заморозкой пенсионных накоплений и их последующей судьбой — это отдельная болевая точка. Годами людям обещали, что их 6% отчислений формируют накопительную часть пенсии. Потом накопления заморозили. Теперь предлагают перевести в новую систему. И снова обещают, что теперь-то все будет по-честному. Доверие к таким маневрам стремится к нулю.
Корпоративная пенсия: когда работодатель решает вашу судьбу
Генеральный директор НПФ ВТБ Андрей Осипов рассказал, как работает пенсионная система в странах с высоким коэффициентом замещения. В первый рабочий день сотрудник автоматически подключается к корпоративной программе. От 4 до 8% зарплаты идут в пенсионный фонд, столько же добавляет работодатель. Массовость, регулярность, долгосрочность — формула успеха.
В России корпоративный сегмент развит слабо. За 2025 год бизнес направил на софинансирование корпоративных программ 167 миллиардов рублей при фонде оплаты труда в 50 триллионов. Меньше половины процента. Для сравнения: личные взносы граждан в программы долгосрочных сбережений составили 320 миллиардов. Люди сами несут деньги в систему вдвое активнее, чем работодатели софинансируют их будущее.
Специалисты предлогают сделать корпоративную пенсионную программу обязательной для работодателя, но добровольной для работника. Принцип автоподписки с первого дня работы, выплаты только в форме пожизненной пенсии. Звучит логично, но дьявол кроется в деталях. Кто определит размер взносов работодателя? Кто проконтролирует, что деньги действительно идут на пенсию, а не растворяются в административных расходах фондов? Какие гарантии, что условия не изменятся, когда до пенсии останется пять лет?
Необразованные работники: последний козырь индустрии
Эксперты обращают внимание на низкую осведомленность работников о корпоративных программах и предлагают внедрить обязательное информирование при приеме на работу. Формировать культуру, при которой наличие пенсионной программы — социальная норма. Работодатели должны стать источником знаний о пенсионных правах.
Благородная инициатива с подвохом. Работодатель, как источник знаний о пенсионных правах — это как просить лису охранять курятник. Конфликт интересов очевиден. Компаниям выгодно минимизировать отчисления, фондам — максимизировать приток средств под управление, работнику — получить достойную пенсию. Три разнонаправленных вектора, и угадайте, чьи интересы окажутся в приоритете?
Низкая финансовая грамотность населения — не проблема, а актив для индустрии. Чем меньше люди понимают в механизмах пенсионных накоплений, тем проще их убедить подписать договор с невыгодными условиями. Тем легче продать им иллюзию заботы о будущем, пока их деньги работают на экономику здесь и сейчас.
Пожизненная пенсия или пожизненная зависимость
Экономисты настаивают на принципиальной важности перечислений только в форме пожизненной пенсии, а не разовой выплаты. Это решит задачу замещения дохода, а не единоразового получения денег. Логика понятна: растянуть выплаты на максимально долгий срок, чтобы человек получал стабильный, но небольшой доход.
Есть и другая сторона медали. Пожизненная пенсия означает, что вы не сможете распорядиться накопленными деньгами по своему усмотрению. Захотели крупную покупку, помощь детям, лечение — извините, только ежемесячные выплаты по утвержденной схеме. Ваши деньги превращаются в инструмент контроля над вашей жизнью на пенсии.
Более того, при пожизненной схеме выплат фонды рассчитывают на среднюю продолжительность жизни. Умер раньше — оставшиеся деньги остаются в системе, наследникам ничего. Прожил дольше — получаешь больше накопленного. Система работает, как рулетка, где фонд всегда в выигрыше, потому что играет на статистике по миллионам клиентов.
Реальные бенефициары пенсионной реформы
Подведем итоги. Активы растут, количество договоров увеличивается, цифровизация ускоряется. Государство получает длинные деньги для финансирования экономики. Фонды получают гигантские суммы под управление и стабильный доход с комиссий. Работодатели получают инструмент удержания персонала при минимальных затратах.
А что получают граждане? Обещание, что когда-нибудь, через 20-30 лет, их коэффициент замещения подрастет с нынешних 25% до каких-то более приемлемых значений. При условии, что параметры программ не изменятся, фонды не обанкротятся, экономика будет расти, а инфляция не съест накопления.
Три тренда развития пенсионного рынка, озвученные экспертами — цифровизация, баланс интересов и корпоративные программы, на деле работают на укрепление системы, которая эксплуатирует надежды людей на достойную старость. Цифровизация упрощает сбор денег, но не гарантирует их сохранность. Баланс интересов на практике означает компромисс между государством, бизнесом и фондами, где интересы граждан учитываются в последнюю очередь. Корпоративные программы переводят ответственность за пенсию с государства на работодателя, который может обанкротиться, реорганизоваться или просто прекратить отчисления.
Без развития второго уровня пенсионной системы и активного участия работодателей решить задачу достойной старости невозможно, заключили эксперты. Правильнее сказать: без перекладывания ответственности за пенсии на самих граждан и бизнес государство не планирует решать эту проблему вообще. Пенсионная бомба замедленного действия тикает. Когда она взорвется, миллионы обычных людей обнаружат, что их старость оказалась не такой светлой, как обещали красивые презентации на инвестиционных форумах.
Еще записи по теме
Долговая яма АвтоВАЗа
Вторник, 2 августа 2016 г. 
Сверхприбыльный бизнес, или как банки спермы ведут оживленную торговлю
Вторник, 31 октября 2017 г. Мировой бизнес: этот нелегкий 2012 год
Понедельник, 24 декабря 2012 г. Intel рискует потерять заказы от Apple
Среда, 7 декабря 2016 г. 
Трагедия в Керченском проливе, или Тортуга Черного моря
Понедельник, 28 января 2019 г. А нужно ли российскому бизнесу импортозамещение?
Понедельник, 29 июня 2015 г. Miele: история немецкого инженерного совершенствования
Вторник, 6 октября 2015 г.
Оставьте комментарий!