Оплата частями: кредит, который стесняется так называться
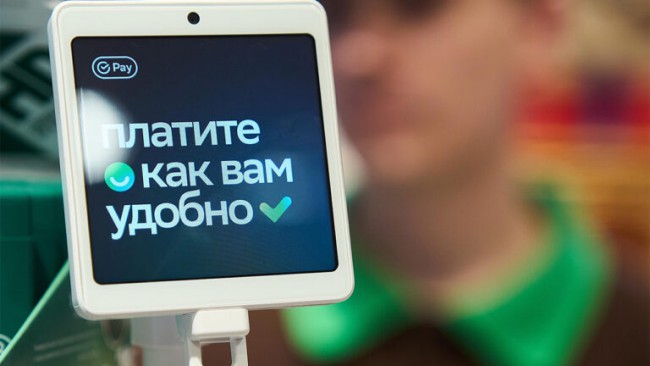
Один клик, четыре платежа, ни справок, ни паспорта, ни допроса в банке. Объем рынка сервисов оплаты покупок частями, которые в отрасли называют BNPL («покупай сейчас, плати потом»), достиг в 2025 году 940 млрд руб. Это почти в 2,5 раза больше, чем годом ранее. Редкий потребительский рынок растет такими темпами.
Аналитики считают, что остановки не будет. В 2026 году прогнозируют прирост еще на 30%, то есть до 1,25 трлн руб. Доля таких платежей в рознице вырастет с 1,1% до 1,4%. Цифры кажутся скромными, пока не вспомнишь, о чем речь. Речь о способе оплаты, которого еще недавно почти никто не замечал, а теперь он претендует на заметный кусок всей розничной торговли.
Почему именно сейчас? Главная причина в высокой ключевой ставке Банка России. Дорогие потребительские кредиты стали тяжелой ношей, и люди потянулись к альтернативе, которая выглядит, как кредит без процентов. Сервисы оплаты частями вытесняют классические займы, и это уже не гипотеза, а рыночная реальность.
Возникает вопрос, который задали бы в любой редакции: если это так выгодно покупателю, кто на этом зарабатывает? Ответ оказывается интереснее, чем можно было ожидать.
Три минуты на оформление, шесть недель на возврат
Схема проста, и в этом ее главная сила. Покупатель получает товар сразу. Платит за него не магазину, а посреднику, то есть сервису оплаты частями. Посредник в момент покупки перечисляет продавцу полную сумму, правда, за вычетом комиссии в 4–8%. Эту комиссию платит магазин, а не покупатель. Затем покупатель возвращает деньги сервису по графику.
Классический график выглядит так. Стоимость делится на четыре равных платежа по 25%. Первый списывается сразу, остальные три автоматически уходят с карты каждые две недели. Если сложить, на всё про всё уходит шесть недель.
Порог входа почти символический. Нужны фамилия, имя и отчество, номер телефона и банковская карта. Паспорт не требуется, справка о доходах тоже. Кредитную историю никто не проверяет. Для сравнения: банк при выдаче кредита изучает человека почти как следователь. Здесь вопросов нет вовсе.
Юридически всё оформляется через договор поручения, а по сути через оферту, которую покупатель принимает нажатием кнопки. Именно это «по сути» и станет предметом споров, потому что на практике такая оплата очень похожа на кредит, но юридически кредитом не является.
Цена с двойным дном
До апреля 2026 года у этой красивой схемы была неприглядная изнанка. Магазин платит сервису комиссию, и ему хотелось вернуть эти деньги. Многие так и делали: закладывали расходы прямо в цену. В итоге товар, который при оплате наличными стоил одну сумму, при оплате частями мог стоить на 10–25% дороже.
Сравним цифры. Комиссия сервиса составляет 4–8%, а надбавка к цене порой доходила до 10–25%. Вывод неприятный: в отдельных случаях покупатель, не подозревая об этом, платил за «бесплатную» рассрочку больше, чем она стоила самому магазину. Формально никаких процентов не было, так что вроде бы и придраться не к чему. Но переплата была, просто она пряталась в ценнике.
Это и есть главный спорный момент, вокруг которого выстроилась вся новая регуляторная логика. Покупателю говорили: «Без переплат». При этом цена для него могла быть другой, чем для соседа по очереди, который платил наличными. Человек видел привлекательную сумму платежа, а полную стоимость товара не сравнивал. И кто осмелится сказать, что большинство покупателей по ту сторону экрана вообще задумывались о сравнении?
Закон, который надел на рынок поводок
С 1 апреля 2026 года вступил в силу федеральный закон от 31 июля 2025 года № 283-ФЗ. Он впервые поставил сервисы оплаты частями под контроль Банка России. До этого момента отрасль жила по внутренним правилам, то есть каждый участник сам решал, что считать честным.
Первое и самое заметное новшество касается цены. Продавец обязан устанавливать единую цену товара независимо от способа оплаты, будь то наличные, карта или оплата частями. Двойные ценники ушли в прошлое.
Второе касается самого оператора. Ему запрещено брать с покупателя деньги за пользование сервисом, за проведение платежей и за досрочное погашение. Доход оператора теперь формируется только из комиссии магазина-партнера. Проще говоря, на покупателе зарабатывать нельзя. Запрещено и привязывать оплату частями к страховке, платной подписке или другим дополнительным услугам. Раньше к «бесплатной» рассрочке вполне могла прилагаться не самая нужная услуга.
Третье касается просрочки. Неустойка ограничена 20% годовых, причем считается она от суммы просроченной задолженности, а не от полной стоимости товара, как бывало раньше. Разница принципиальная. Человек, не заплативший последние 25%, отвечает за эти 25%, а не за всю покупку.
Четвертое новшество получило название «период охлаждения». Оператор не вправе идти в суд за принудительным взысканием раньше чем через 60 календарных дней после официального уведомления покупателя о долге. Есть исключение: если покупатель сам заявил, что платить за товар не намерен. Идея понятна: дать человеку время прийти в себя, а не ломать ему жизнь из-за одной пропущенной даты.
Рассрочка, кредит или нечто третье
Внешне все три инструмента похожи: товар есть, платить можно позже. Но юридически это три разных мира.
Возьмем деньги. В случае оплаты частями магазину платит посредник, в случае прямой рассрочки магазину платит сам покупатель, а в случае кредита платит банк. Отсюда всё остальное. Проценты для покупателя по оплате частями запрещены законом. В прямой рассрочке они возможны, если прописаны в договоре. В кредите они есть всегда, и обычная ставка колеблется от 15 до 35% годовых.
Теперь рамки. Оплата частями с 1 апреля 2026 года ограничена сроком до 6 месяцев и суммой до 50 тыс. руб. У прямой рассрочки закон срока не ограничивает. Кредит же может растянуться от нескольких месяцев до пяти–семи лет и измеряться суммами от 50 тысяч до нескольких миллионов рублей.
Порог входа тоже разный. Оплата частями оформляется за минуты по ФИО, телефону и карте. Рассрочка требует паспорта и упрощенной проверки. Кредит означает паспорт, скоринг и изучение кредитной истории.
Но самое любопытное в самом конце сравнения: как всё это отражается в кредитной истории. Долг по кредиту виден всегда. Долг по прямой рассрочке не передается вовсе, потому что такой обязанности нет. А долг по оплате частями не отражается, если он ниже 50 тыс. руб. Для банка такой человек выглядит, как чистый лист. А в кармане у него уже могут быть обязательства.
Что касается штрафов, за просрочку по оплате частями они ограничены 20% годовых от суммы долга. По кредиту потолок такой же, 20% годовых, но от суммы просроченного платежа. В прямой рассрочке размер штрафа определяется договором, и закон его особенно не стережет.
Где прячется настоящий риск
Кнопка «Оплатить частями» создает ощущение простоты и выгоды. Человек сразу получает товар, а расплачивается позже, без документов и проверок. Закон № 283-ФЗ заметно усилил защиту потребителей. Но полностью безопасным этот способ оплаты от этого не стал, и риски остались вполне реальные.
Первый риск называется скрытой переплатой при увеличении срока. Некоторые сервисы, если покупатель не успевает платить, предлагают оформить дальнейшую оплату как потребительский кредит. Тут-то и кроется подвох: на такой кредит положения закона № 283-ФЗ не распространяются. Проценты по нему брать законно. То есть человек, начавший с беспроцентной схемы, может незаметно оказаться в совершенно другом продукте. Чтобы не попасть в эту ловушку, нужно читать договор и насторожиться при словах «кредит», «заем», «процентная ставка». Они означают, что перед вами уже кредитный продукт. Еще один простой прием: сложите все платежи и сравните с ценой товара. При настоящей оплате частями эти суммы должны совпадать до копейки.
Второй риск менее заметен, но опаснее. Это накопление долгов. Легкость оформления подталкивает к спонтанным покупкам. Платеж по 2–3 тыс. руб. кажется пустяком, ведь это цена ужина в кафе. Но если арифметика вам не друг, проверьте ее. Чтобы дойти до порога в 50 тыс. руб. перед одним оператором, достаточно от 17 до 25 таких «пустяков».
Вот тут и проявляется любопытный эффект закона. С 1 апреля 2026 года, когда долг перед одним оператором превышает 50 тыс. руб., данные передаются в бюро кредитных историй. Новый договор на оплату частями при этом не заключается, пока информация не отправлена. А до этого порога долг невидим для банков. Человек может планировать ипотеку или крупный кредит и не учитывать, что часть его доходов на ближайшие недели уже обещана разным сервисам. Банк этого не увидит, а платить придется из того же кошелька.
Бесплатный сыр и сыр по государственной цене
Вернемся к вопросу, с которого мы начали: кто на самом деле платит за «бесплатную» рассрочку? Формально магазин, через комиссию в 4–8%. Но магазин не благотворительная организация. Если запрещено закладывать комиссию в цену для одних покупателей, значит, стоимость сервиса так или иначе должна быть распределена между всеми. Каким образом рынок будет это делать, покажет время. Но ясно одно: идеально бесплатных услуг не бывает, и это самый спорный вопрос всей конструкции.
Неожиданный итог выглядит так. Закон закрыл главную лазейку, двойные цены, запретил брать с покупателя комиссии, ограничил штрафы и дал время на передышку. Но оставил два обстоятельства, которые защитить нельзя никаким законом. Первое: расширение срока через кредит по-прежнему возможно, и проценты там вполне законны. Второе: до 50 тыс. руб. долги остаются невидимыми для банков, а значит, и для самого должника, если он не ведет собственный учет.
Получается парадокс. Государство сделало оплату частями безопаснее, но не сделало ее безответственнее. Главный риск теперь не в скрытой комиссии, а в том, что человек перестает чувствовать, сколько он уже должен. Раньше за этим следили банки, теперь никто, кроме самого покупателя.
Поэтому практический вывод из всей истории укладывается в одну мысль. Относитесь к оплате частями как к обычному долгу, пусть даже он не отражается в кредитной истории. Записывайте все активные платежи. Сверяйте сумму всех взносов с ценой товара. Не соглашайтесь на «удобное продление», не прочитав, что за ним скрывается. И помните: кнопка, которая обещает «всё сразу и без последствий», остается кнопкой, за которой ждет график платежей.
Рубрика: Статьи / Личные финансы
Просмотров: 564 Метки: оплата частями , рассрочка
Еще записи по теме
10 вещей, которые стоят намного дороже за пределами США
Среда, 1 августа 2012 г. Готов ли играть по чужим правилам Сергей Галицкий?
Пятница, 29 мая 2015 г. Газовые страсти на европейском рынке
Вторник, 21 июля 2015 г. Теория заговора Газпрома против Запада
Среда, 3 октября 2012 г. 
Чем Sukhoi SuperJet 100 не устроил европейцев?
Среда, 20 февраля 2019 г. 
Как секретность подпитывает паранойю Facebook
Пятница, 18 января 2019 г. Mazda: история выживания через инновации
Среда, 25 ноября 2015 г.
Оставьте комментарий!