Один код, чтобы править всеми
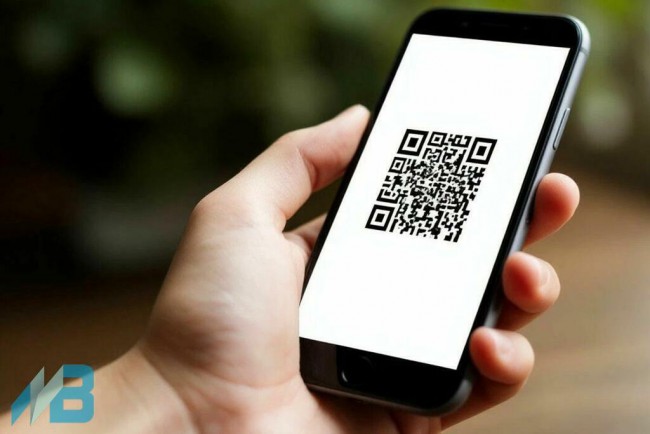
Час пик в кофейне. Очередь из пяти человек. Покупатель достаёт телефон, сканирует QR-код на стойке... и ничего не происходит. Код рассчитан на приложение одного банка, а у человека другой. Кассир предлагает второй код — тот, что висит рядом. Снова не то. Третий вариант — наличные, но их нет. Карта? Терминал завис. Покупатель разворачивается и уходит. Без кофе. Без покупки. С раздражением.
Для предпринимателя эта сцена не просто неловкость. Это прямые потери. Умноженные на сотни подобных случаев в месяц, они складываются в суммы, которые больно видеть в отчётности. А главное — в этой ситуации нет виноватых: ни покупатель, ни кассир ничего не сделали неправильно. Просто система была устроена так, что сбой был запрограммирован заранее.
С 1 сентября 2026 года эта система меняется. Национальная система платёжных карт вводит универсальный QR-код — единый стандарт, при котором на кассе остаётся один код, а покупатель сам выбирает, каким приложением и каким способом платить. Звучит просто. Но за этой простотой, серьёзная технологическая и регуляторная работа, которая уже изменила платёжный ландшафт в нескольких крупнейших экономиках мира.
Как это работает: технология без лишних слов
Универсальный QR разработан НСПК, структурой, которая управляет платёжной системой «Мир» и Системой быстрых платежей. Принцип работы действительно прост, хотя за ним стоит сложная инфраструктура.
Покупатель сканирует единственный код камерой смартфона или через приложение своего банка. На экране открывается меню доступных способов оплаты: перевод через СБП, банковские платёжные сервисы, сервисы рассрочки и в перспективе — цифровой рубль. Покупатель выбирает то, к чему привык. Платёж проходит по правилам выбранного инструмента. Кешбэк и бонусы начисляются по программе лояльности того сервиса, который выбрал покупатель, ничего не теряется.
Кассиру, при этом, не нужно ничего переключать, активировать или объяснять. Один код — все варианты. Именно эта механика ломает привычную логику, при которой каждый банк и каждый платёжный сервис выпускал собственный QR, и в итоге на стойке у кассы появлялась коллекция табличек, похожая на меню недорогого ресторана.
Что это значит для бизнеса: хорошие и неожиданные новости
Для большинства предпринимателей переход пройдёт незаметно, и это само по себе хорошая новость. Торговая точка, которая уже принимает оплату по QR-коду через СБП, не должна ничего подключать, менять оборудование или заключать новые договоры. Банк переведёт её на новый стандарт автоматически и обновит реквизиты. Кассовый терминал остаётся прежним.
К моменту введения обязательного стандарта доступ к технологии уже получили более 200 банков и около 10 миллионов торговых точек, по сути, вся эквайринговая сеть Системы быстрых платежей. Это означает, что для подавляющего большинства участников рынка речь идёт не о запуске чего-то нового, а о переименовании и унификации того, что уже работает.
Но есть нюансы, которые стоит знать заранее. Комиссии не усредняются и не исчезают, каждый способ оплаты сохраняет собственную тарифную политику. Покупатель выбрал СБП — продавец платит комиссию по условиям СБП. Покупатель выбрал платёжный сервис банка — по тарифу этого банка. Экономика каждой транзакции остаётся прежней, меняется лишь точка входа.
Неожиданный бонус, о котором говорят меньше: универсальный QR позволяет бизнесу кастомизировать платёжную страницу под собственный бренд и заранее показывать покупателю доступные бонусы и кешбэк. Это небольшая, но реальная возможность влиять на восприятие покупки ещё до того, как деньги списаны.
Цифры, которые говорят сами за себя
Данные участников рынка дают понять, насколько QR-оплата уже укоренилась в российской рознице и насколько быстро растёт. В отдельных магазинах через QR сегодня проходит до 20% оплат в денежном выражении. За последний год этот показатель вырос примерно на 70%.
Это не просто красивая статистика. Это сигнал о том, что покупатель уже принял технологию — и теперь именно бизнес должен соответствовать его ожиданиям, а не наоборот. Человек, который привык платить через телефон, не будет терпеть ситуацию, когда нужный ему код отсутствует на кассе. Он просто выберет другое заведение, где всё устроено удобнее.
При этом универсальный QR не заменяет наличные и карты, он дополняет их. Покупатель, который хочет платить картой, по-прежнему может это делать. Речь идёт о расширении возможностей, а не о принудительном переводе на одну технологию.
Таблички, логотипы и один важный дедлайн
Есть практическая деталь, которую легко упустить в потоке информации о новом стандарте. Платёжные таблички с QR-кодами, которые сейчас стоят на кассах те самые, с логотипом СБП, уже поддерживают универсальный QR технически. Но визуальное оформление меняется: НСПК разработала единый стиль для нового стандарта, и таблички старого образца официально разрешено использовать только до июля 2027 года.
Это означает, что у бизнеса есть почти год после введения стандарта, чтобы спокойно обновить визуальные носители. Спешки нет, но знать об этом дедлайне стоит заранее, чтобы не столкнуться с необходимостью срочной замены оборудования в самый неподходящий момент.
Замысел за этим решением понятен: единый визуальный стандарт делает технологию узнаваемой для покупателя вне зависимости от того, где он её встречает: в супермаркете, небольшой кофейне, пункте выдачи заказов или на странице интернет-магазина. Увидел знакомый знак — значит, знаешь, как это работает, и знаешь, что твоё приложение здесь примут.
Развязка: почему это важнее, чем кажется
История с универсальным QR-кодом — это не просто технологическое обновление платёжной инфраструктуры. Это изменение базовой логики отношений между покупателем, продавцом и платёжной системой.
Прежняя модель была устроена в интересах платёжных сервисов: каждый хотел, чтобы покупатель использовал именно его код, именно его приложение, именно его экосистему. Бизнес при этом оказывался заложником этой конкуренции — вешал всё больше табличек, терял клиентов из-за несовместимости и тратил время на объяснения у кассы.
Новая модель переворачивает логику. Покупатель выбирает сам. Бизнес принимает всё. Платёжные системы конкурируют за качество своего сервиса, а не за эксклюзивное место на стойке. Именно поэтому сингапурский опыт оказался успешным, индийский UPI стал глобальным феноменом, а бразильский Pix изменил финансовое поведение целого континента.
Россия проходит тот же путь, с поправкой на собственный масштаб и собственную инфраструктуру. Для предпринимателя практический вывод прост: проверьте, подключена ли ваша касса к СБП. Если да — вы уже в системе. Если нет — сентябрь 2026 года станет жёстким напоминанием о том, что технологии не ждут.
Еще записи по теме
Страхование без навязанных услуг
Понедельник, 6 июня 2016 г. 
Стоит ли инвестировать в доллар после резкого укрепления рубля?
Вторник, 11 марта 2025 г. 
Тарифы Трампа дорого обойдутся покупателям
Среда, 12 сентября 2018 г. 
Туризм 2025: вступление в эпоху компромиссов
Пятница, 10 января 2025 г. 
Facebook в поисках "российского следа" в американских выборах
Понедельник, 25 сентября 2017 г. 
По мнению аналитиков новые российские самолеты МС-21 могут составить конкуренцию моделям Boeing и Airbus
Четверг, 29 ноября 2018 г. ФАС и «картели»: кто кого?
Среда, 24 августа 2016 г.
Оставьте комментарий!